

Кураторская подборка
Фонд краткосрочных процентных ставок Fullerton
- сингапурский доллар
- Бонд
- мин 100 сингапурских долларов
- 2-дневный период блокировки
+2.15%
% изменения за 1 годФонд краткосрочных облигаций LionGlobal
- сингапурский доллар
- Бонд
- мин 100 сингапурских долларов
- 2-дневный период блокировки
+2.67%
% изменения за 1 годФонд краткосрочных облигаций Amova
- сингапурский доллар
- Бонд
- мин 100 сингапурских долларов
- период блокировки 1 день
+2.22%
% изменения за 1 годUOBAM United SGD Fund
- сингапурский доллар
- Бонд
- мин 100 сингапурских долларов
- 2-дневный период блокировки
+1.85%
% изменения за 1 годabrdn SICAV I-Short Dated Enhanced Income Fund MDis
- сингапурский доллар
- Бонд
- мин 100 сингапурских долларов
- 2-дневный период блокировки
+1.31%
% изменения за 1 год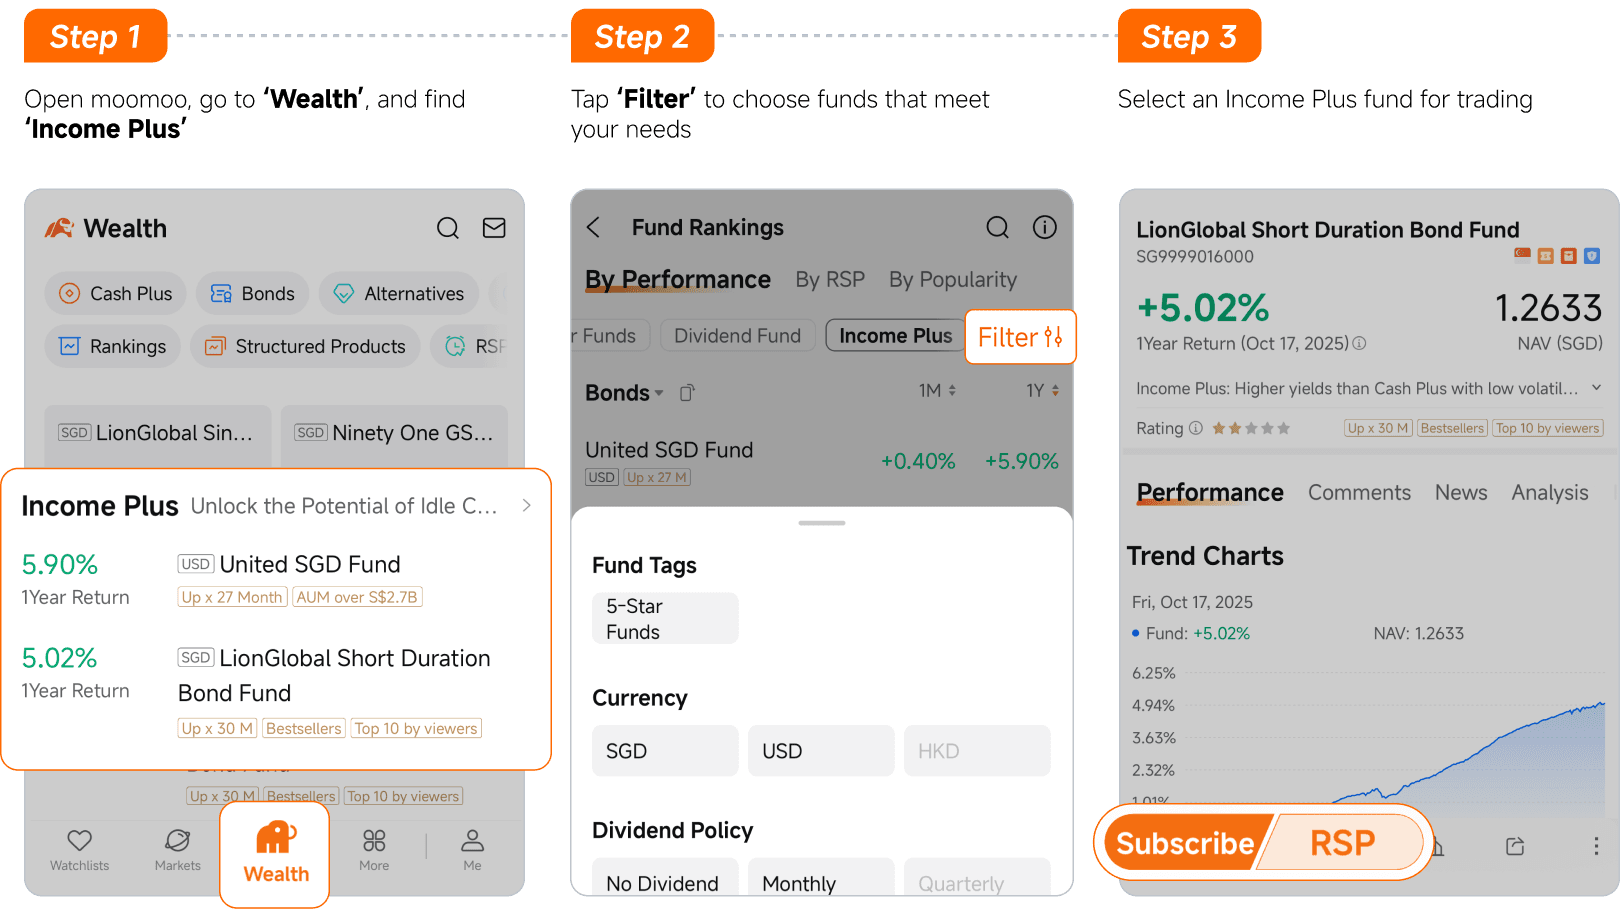
Как купить Income Plus на Moomoo
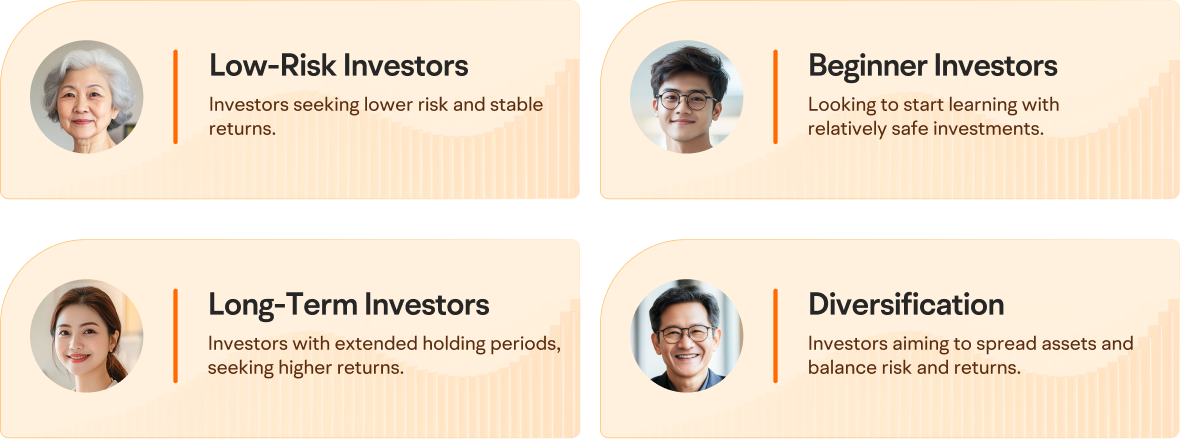
Может подойти для
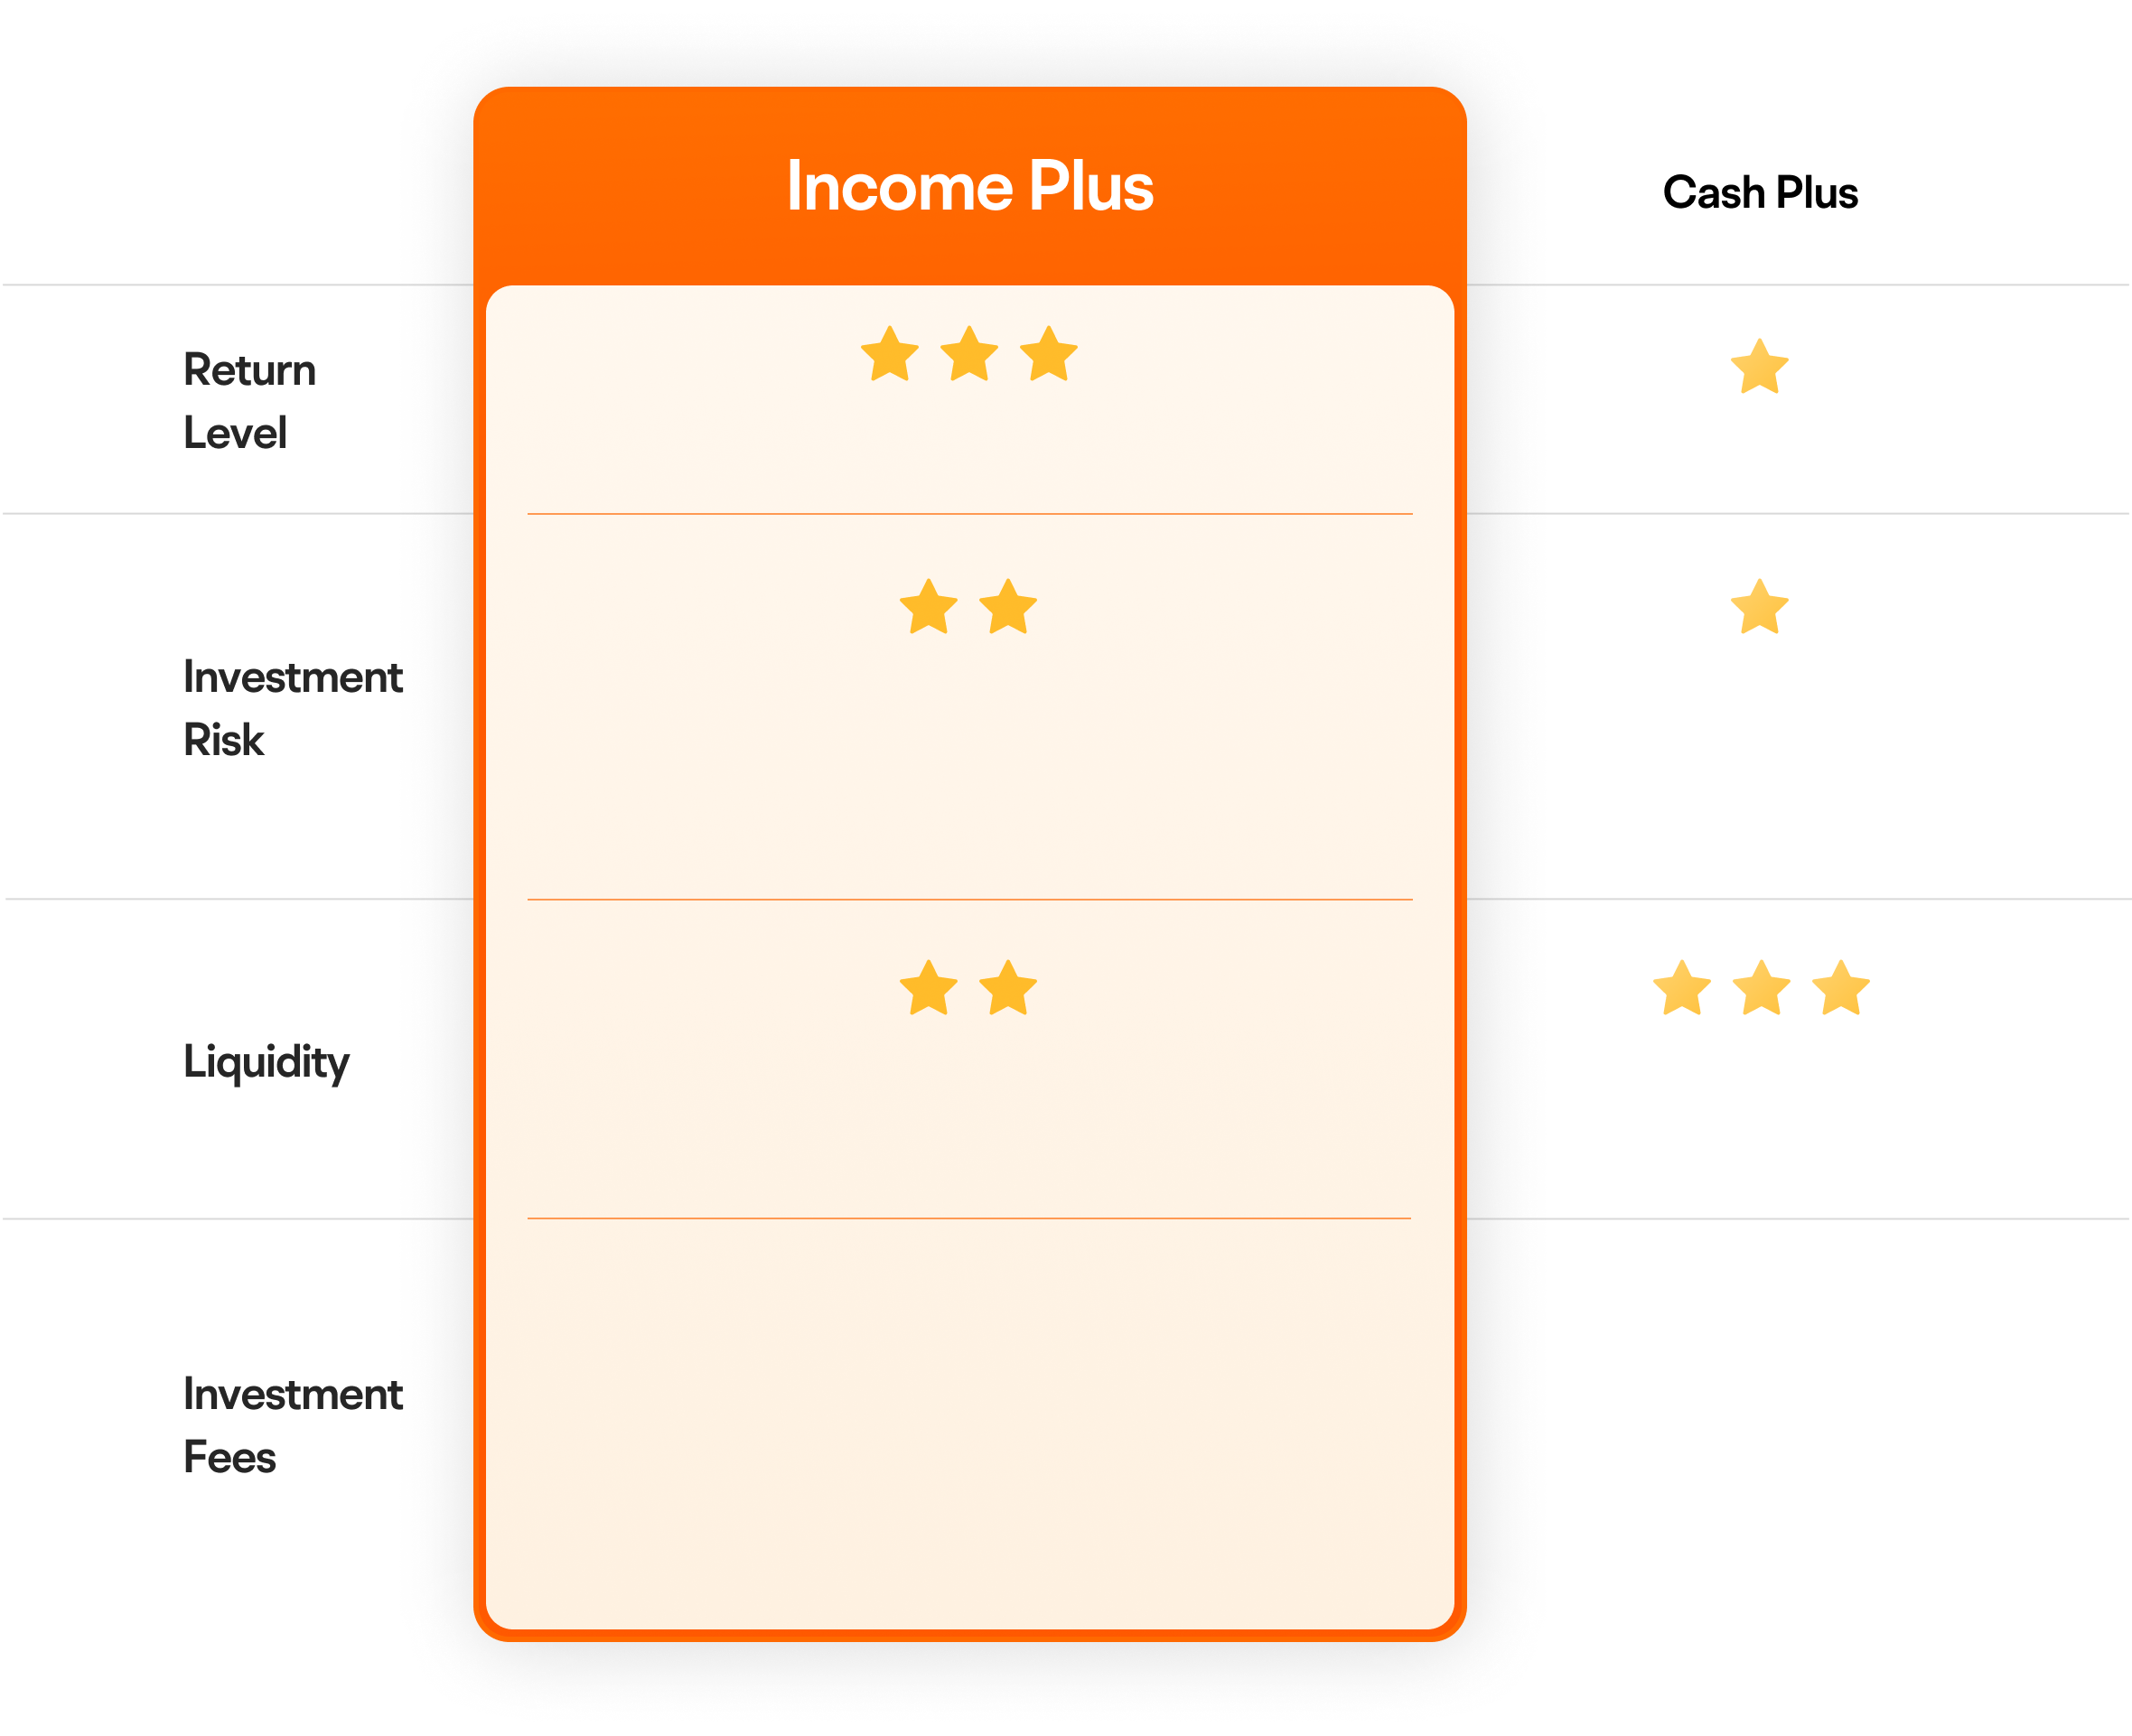
Преимущества
0 подписок/
комиссии за погашение/платформу, все комиссии отражаются в ежедневных доходах
Также не имеет дополнительных комиссий
Инвестируйте в активы, аналогичные денежным средствам (депозиты/государственные облигации и т. д.) с меньшим риском.
Инвестируйте в высококачественные облигации с низким риском дефолта и получайте стабильную доходность.
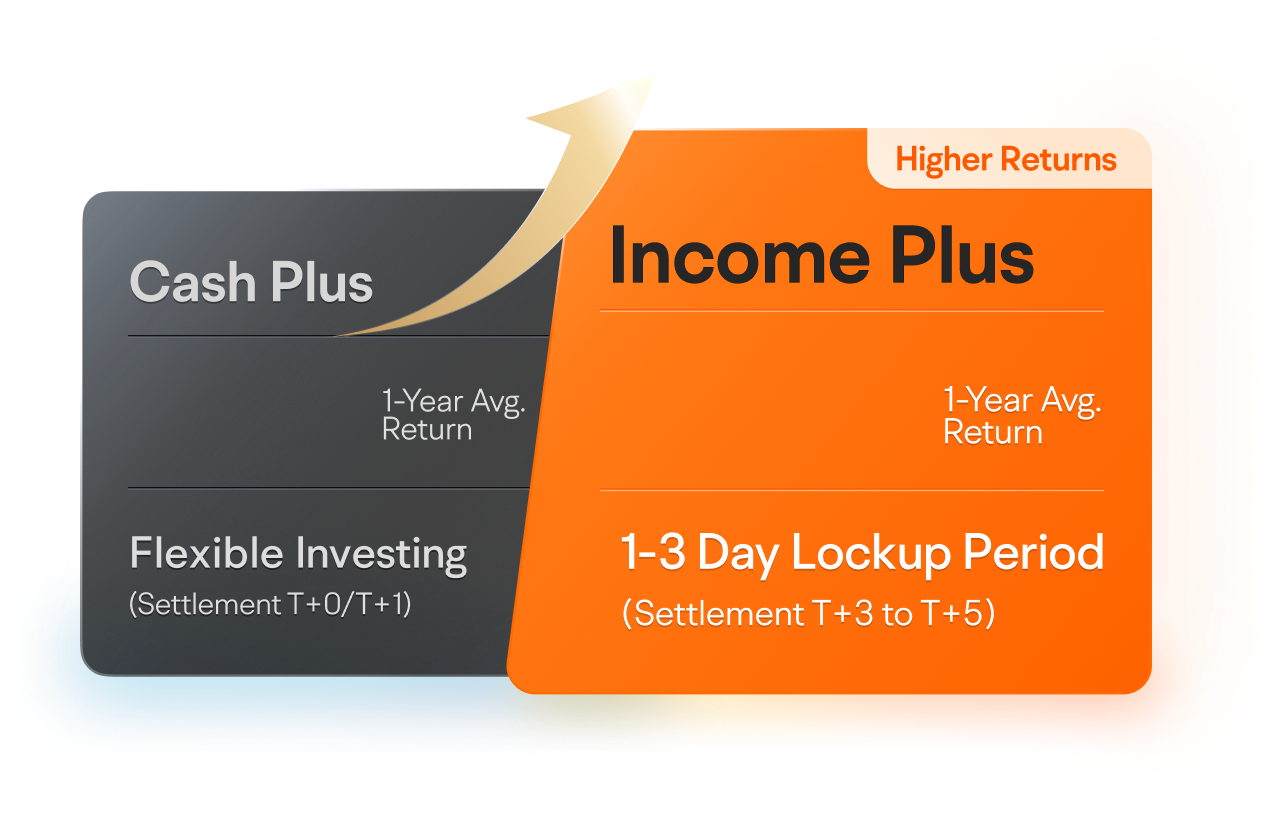
Полученная сумма: от Т+0 до Т+1
2.31%-2.49%
Период блокировки: 1-2 дня. Полученная сумма: от Т+3 до Т+5.
3.56%-5.02%
* Источник: 1Y Информация о возвратах, комиссиях и продуктах актуальна по состоянию на 31.10.2025.
Научный и строгий
Процесс отбора
Высокая оценка и любовь пользователей
Почему стоит выбрать Moomoo SG?
Надежный и лицензированный
Moomoo SG регулируется Валютно-кредитным управлением Сингапура и имеет лицензию на услуги рынков капитала (CMS101000), лицензию крупного платежного учреждения (PS20200617) и статус освобожденного финансового консультанта. Moomoo имеет более 1,5 миллионов пользователей в Сингапуре.

Легкие депозиты и снятие средств
Оцените беспрепятственные и бесплатные денежные переводы в течение 5 минут в рабочее время. Поддерживается DDA. PavNow.Банковский перевод и Wise для вашего удобства.
Круглосуточная служба поддержки клиентов
Мы на расстоянии звонка или сообщения. Наша команда обслуживания клиентов
здесь, чтобы помочь вам с вашими запросами 24 часа в торговые дни.
здесь, чтобы помочь вам с вашими запросами 24 часа в торговые дни.
Вопросы и ответы
Что такое доход плюс?
Income Plus — это серия фондов краткосрочных облигаций, основанная на научном и строгом процессе отбора Moomoo и инвестирующая в основном в высококачественные и высоконадежные облигации. Инвесторы могут получить выгоду от получения дивидендов (если фонд является распределительным типом) или от продажи фонда с прибылью при увеличении NAV.
Как Moomoo выбирает Income Plus?
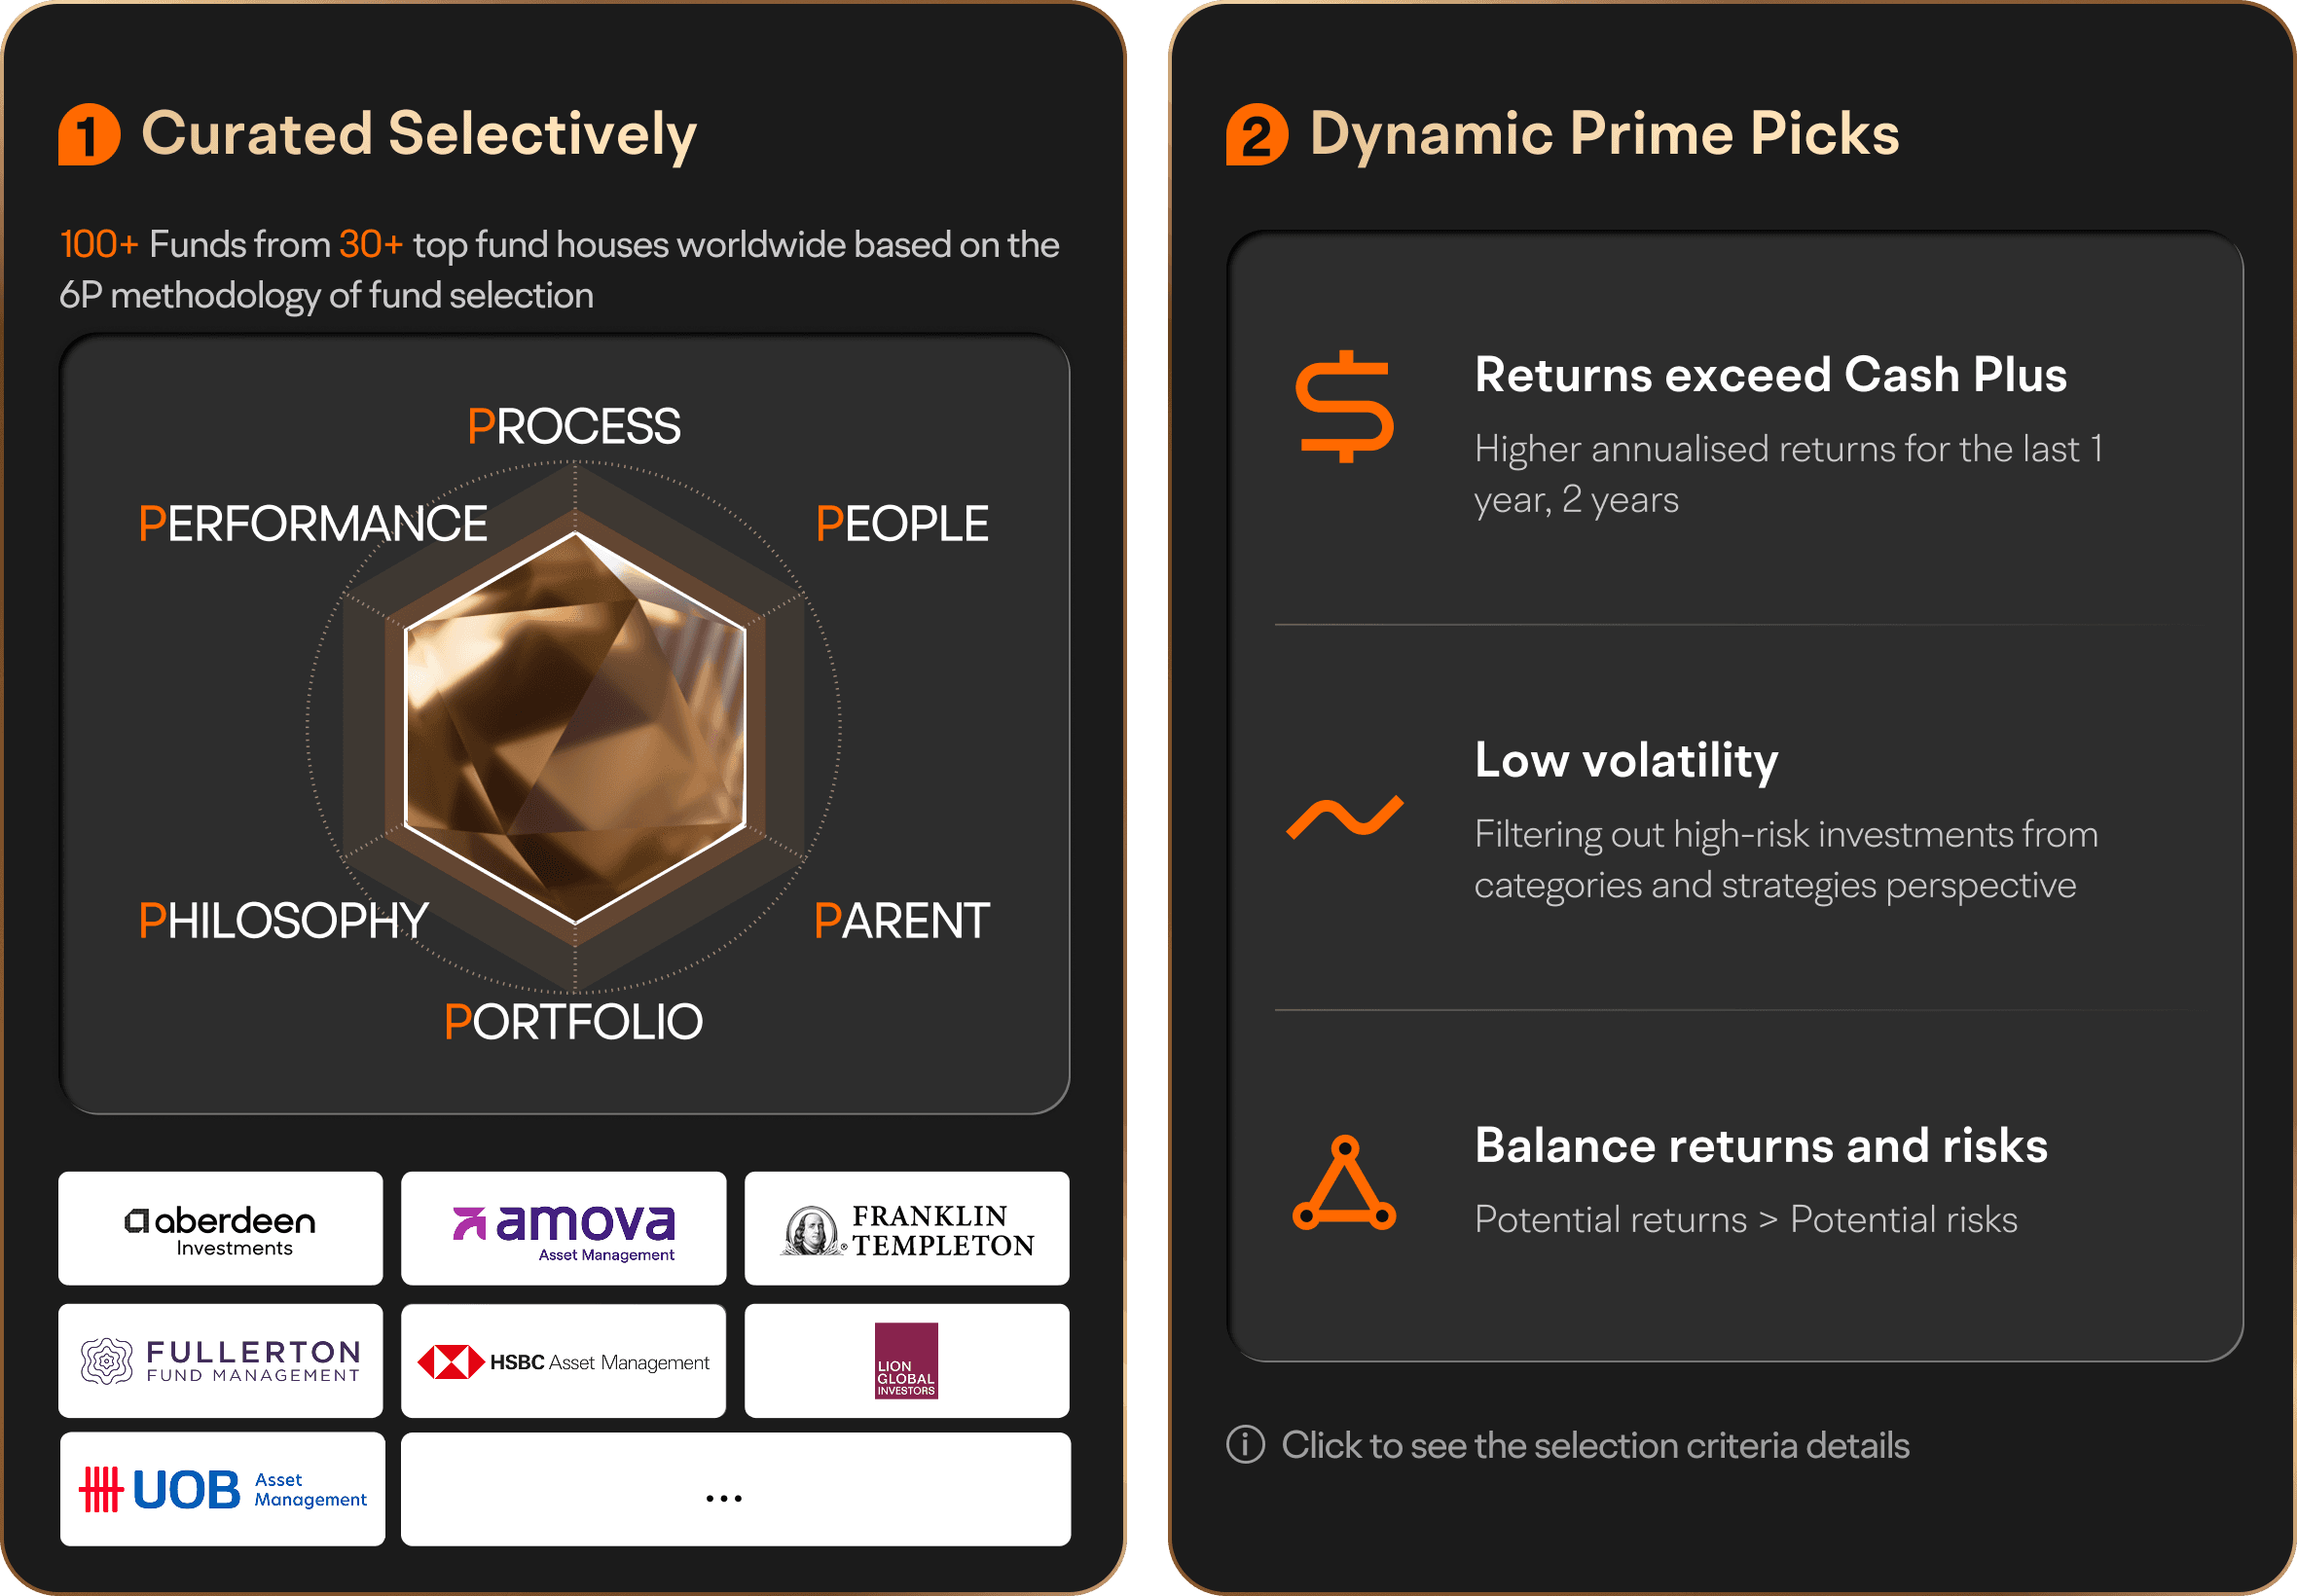
Процесс отбора
1. Куратор выборочный
100+ фондов от 30+ ведущих фондовых домов мира на основе методологии отбора фондов 6F.
2. Выберите фонд, который имеет:
а. доходность превышает MMF/Cash Plus (более высокая годовая доходность за последний 1 год, 2 года)
б. низкая волатильность (фильтрация инвестиций с высоким риском с точки зрения категорий и стратегий)
в. сбалансированная доходность и риски (потенциальная доходность выше потенциальных рисков)Критерии выбора
1. Требования к доходности выбранных фондов:
За последние 2 года продукты в сингапурских долларах: годовая доходность должна быть выше 3,11% (выше, чем в SGD Cash Plus); продукты в долларах США: годовая доходность должна быть выше 4,80% (выше, чем в долларах США Cash Plus).
2.Ограничение стратегии:
Фонды облигаций, которые в основном инвестируют в долговые ценные бумаги инвестиционного уровня, имеющие: (a) относительно короткую продолжительность портфеля (b) не фокусируются на высокодоходных облигациях с одной стратегией или долговых фондах развивающихся рынков.
3.Контроль рисков выбранных фондов: За последние 2 года
а. Волатильность как за последние 1 год, так и за 2 года должна быть ниже 1%.
б. Максимальная ежемесячная просадка за последние 2 года не должна быть выше 0,3% (SGD) / 0,3% (USD).
в. Годовая доходность как за последние 1 год, так и за 2 года должна быть выше волатильности соответствующих периодов.
*Источник: Morningstar, данные на 31 октября 2025 г.
1. Продолжительность: индикатор, измеряющий чувствительность цен облигаций к изменениям процентных ставок. Проще говоря, чем больше срок действия, тем сильнее реакция цены облигации на изменения процентной ставки и тем выше процентный риск.
2.Максимальная просадка: важный показатель для измерения инвестиционного риска. Он представляет собой наибольшее процентное падение инвестиционного продукта от пика до минимума за определенный период времени.Безопасен ли Income Plus? Это рискованно, как акции?
Income Plus в первую очередь инвестирует в высококачественные и надежные облигации. Исторически сложилось так, что эти типы фондов, как правило, имеют более низкую волатильность по сравнению с фондовым рынком. Однако, как и все инвестиционные продукты, Income Plus также несет в себе инвестиционные риски, в том числе риск потенциальной потери основной суммы долга. Стоит отметить, что по историческим данным по состоянию на 31 октября 2025 года максимальная просадка Income Plus, представленная на этой странице, за последние 2 года не превышала 0,3%.
Каковы преимущества «Доход Плюс»?
1. Более высокий средний рост, чем у Cash Plus за последний год.
2. В основе высококачественные облигации, стабильная доходность и низкая волатильность.
3. Баланс доходности и риска (Потенциальная доходность > потенциальные риски)
4. 0 комиссий за подписку/погашение/платформу
5. Управляется ведущими фондами
6. Инвестиционный порог ниже по сравнению с прямым инвестированием в облигации: минимальная стартовая инвестиция составляет всего 100 сингапурских долларов.
7. В цикле снижения ставок инвестиции с фиксированным доходом, такие как высококачественные облигации с высокими купонными ставками, могут стать более привлекательными для инвесторов, ищущих доход. Эти облигации могут обеспечить инвесторам более высокий потенциальный процентный доход и потенциальное повышение цен.Кому подходит доход плюс?
Income Plus подойдет для:
1. Инвесторы с низким уровнем риска. Инвесторы, стремящиеся к более низкому риску и стабильной доходности.
2. Начинающие инвесторы: хотят начать обучение с относительно безопасных инвестиций.
3. Долгосрочные инвесторы. Инвесторы с длительным периодом владения активами, стремящиеся к более высокой прибыли.
4. Инвесторы, занимающиеся диверсификацией: инвесторы, стремящиеся распределить активы и сбалансировать риск и доходность.Взимаются ли дополнительные комиссии за инвестирование в Moomoo Income Plus?
У фондов нет абонентской платы, комиссий за погашение или комиссий за платформу. Комиссионные за управление фондовой компанией включены в стоимость чистых активов (NAV).
Самостоятельно созданная торговая система Moomoo обеспечивает чистую онлайн-торговлю, значительно снижая затраты на рабочую силу и комиссии за транзакции по сравнению с традиционными торговыми моделями, устраняя комиссию за продажу и комиссию за транзакцию, согласовывая интересы с клиентами и обеспечивая настоящую поддержку инвесторов.Как купить Доход Плюс?
1. Откройте приложение Moomoo -> Зарегистрируйте или войдите в универсальную учетную запись Moomoo SG -> Вкладка «Богатство» -> Нажмите модуль/фильтр Income Plus «Доход Plus» в рейтинге фондов -> Войдите на страницу сведений о фонде Income Plus -> Откройте универсальную учетную запись Moomoo SG (если она еще не открыта) -> Выберите учетную запись и сумму покупки -> Подтвердите и отправьте подписку -> Отслеживайте эффективность инвестиций
2. Откройте приложение Moomoo -> Зарегистрируйте или войдите в универсальную учетную запись Moomoo SG -> Найдите «Income Plus» -> Войдите на страницу Income Plus -> Выберите интересующий фонд Income Plus и перейдите на страницу его сведений -> Откройте универсальную учетную запись Moomoo SG (если она еще не открыта) -> Выберите учетную запись и сумму покупки -> Подтвердите и отправьте подписку -> Отслеживайте эффективность инвестицийЧто такое фонд облигаций?
Фонды облигаций инвестируют в большое количество облигационных ценных бумаг, выпущенных правительствами и/или компаниями. Поступая таким образом, фонд, по сути, предоставляет деньги эмитентам в долг и взамен получает регулярные процентные выплаты. Это позволяет фонду регулярно выплачивать дивиденды инвесторам фонда. Фонды облигаций также могут продавать облигации в своем портфеле при наступлении срока погашения или до него, чтобы вернуть свой первоначальный капитал или получить прибыль. Краткосрочный фонд держит облигации с более короткими сроками погашения (например, 1-3 года). Как правило, облигации с более короткими сроками погашения обладают более высокой ликвидностью и меньшим риском в условиях колебаний процентных ставок, что делает их подходящими для краткосрочного распределения капитала.
Выплачивают ли фонды облигаций дивиденды или проценты?
Распределение дивидендов фондов облигаций зависит от настроек класса акций. Обычно акции, отмеченные знаком «MDis», предназначены для ежемесячного распределения дивидендов, акции с «QDis» — для ежеквартального распределения дивидендов, а акции без специальной маркировки — для аккумулирующих акций, по которым дивиденды не распределяются. Распределение дивидендов предполагает регулярное распределение процентного дохода по облигациям среди инвесторов, что может подойти тем, кто предпочитает периодический приток денежных средств. В фондах, не распределяющих дивиденды, инвесторы по-прежнему могут получать прибыль, выкупая части акций своих фондов.
Каковы преимущества и недостатки фондов облигаций по сравнению с фондами акций?
Фонды облигаций:
1. Относительно стабильная доходность, снижение риска за счет диверсификации и постоянный денежный поток от базовых активов.
2. Потенциальные потери при повышении процентных ставок, риск кредитного дефолта со стороны эмитентов облигаций и, как правило, более низкая долгосрочная доходность по сравнению с фондами акций.
Фондовые фонды:
Высокий риск, потенциал высокой доходности, подходит для долгосрочных инвесторов, которые могут терпеть волатильность, с целью долгосрочного прироста капитала.