

Kuratierte Auswahl
Fullerton Short Term Interest Rate Fund
- SGD
- Bindung
- Mindestens 100 S$
- 2-tägige Sperrfrist
+2.15%
% Veränderung in 1 JahrLionGlobal Short Duration Bond Fund
- SGD
- Bindung
- Mindestens 100 S$
- 2-tägige Sperrfrist
+2.67%
% Veränderung in 1 JahrAmova Short Term Bond Fund
- SGD
- Bindung
- Mindestens 100 S$
- 1 Tag Sperrfrist
+2.22%
% Veränderung in 1 JahrUOBAM United SGD Fund
- SGD
- Bindung
- Mindestens 100 S$
- 2-tägige Sperrfrist
+1.85%
% Veränderung in 1 Jahrabrdn SICAV I-Short Dated Enhanced Income Fund MDis
- SGD
- Bindung
- Mindestens 100 S$
- 2-tägige Sperrfrist
+1.31%
% Veränderung in 1 Jahr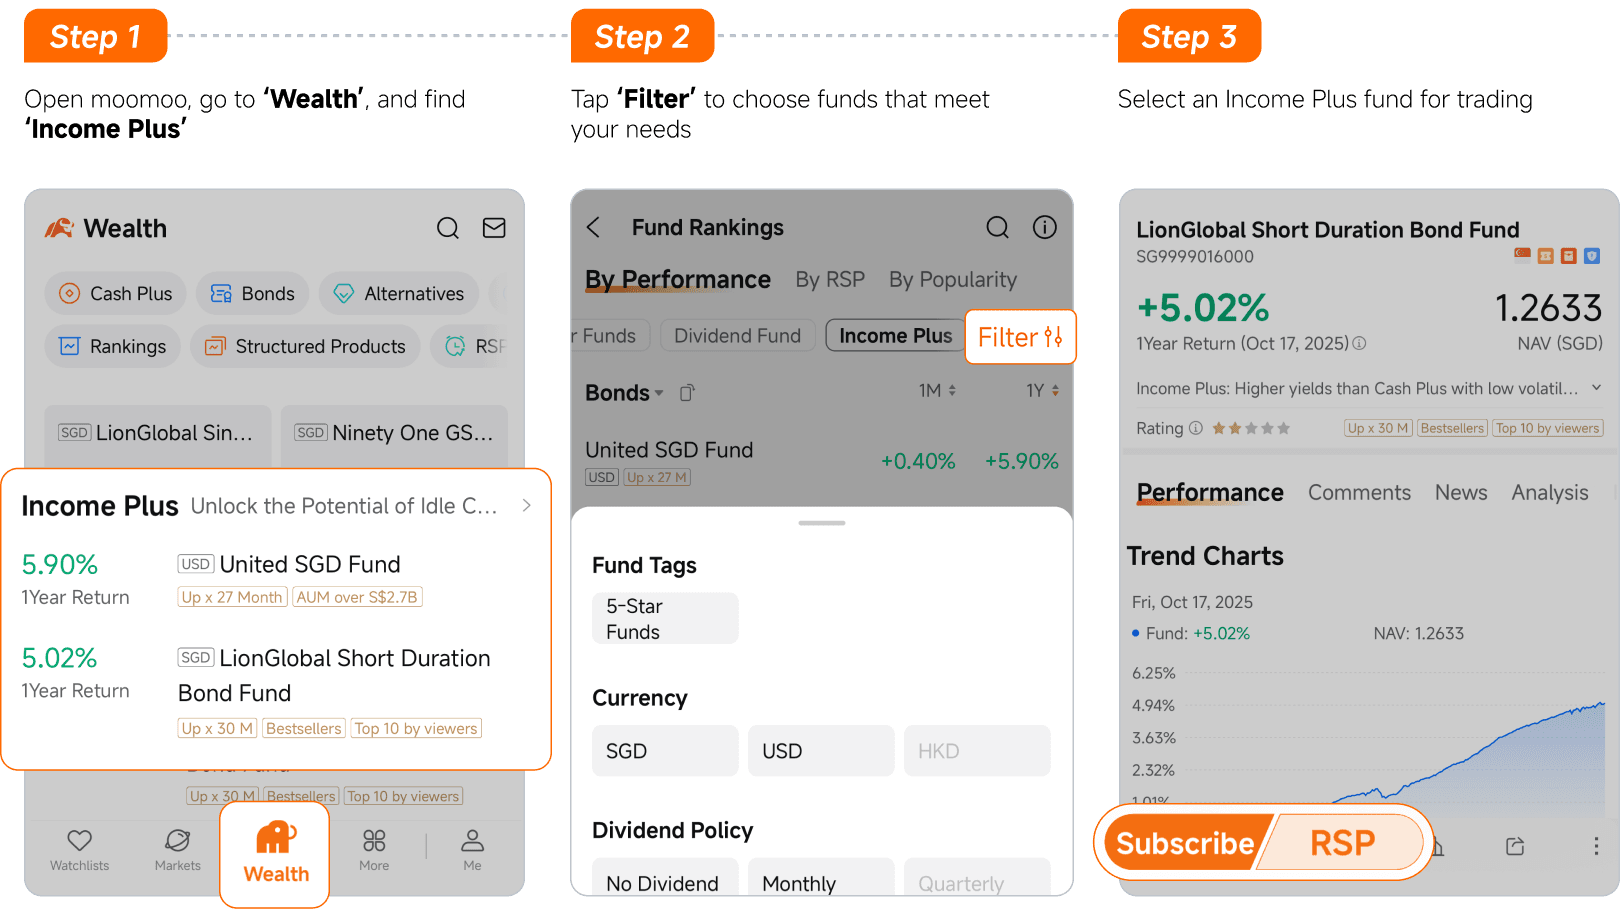
So kaufen Sie Income Plus auf Moomoo
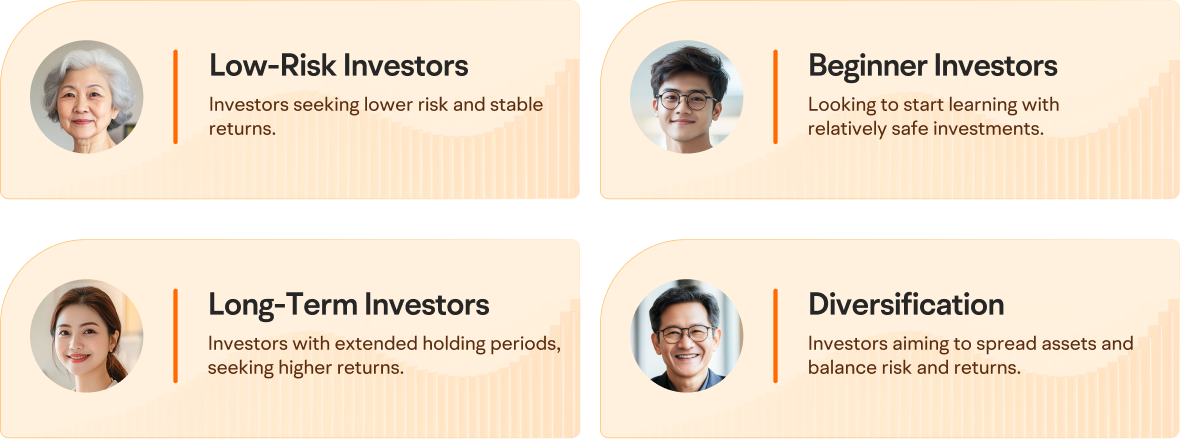
Kann geeignet sein für
Vorteile
0 Abonnement/
Rücknahme-/Plattformgebühren, alle Gebühren werden in den täglichen Erträgen berücksichtigt
Es fallen auch keine zusätzlichen Gebühren an
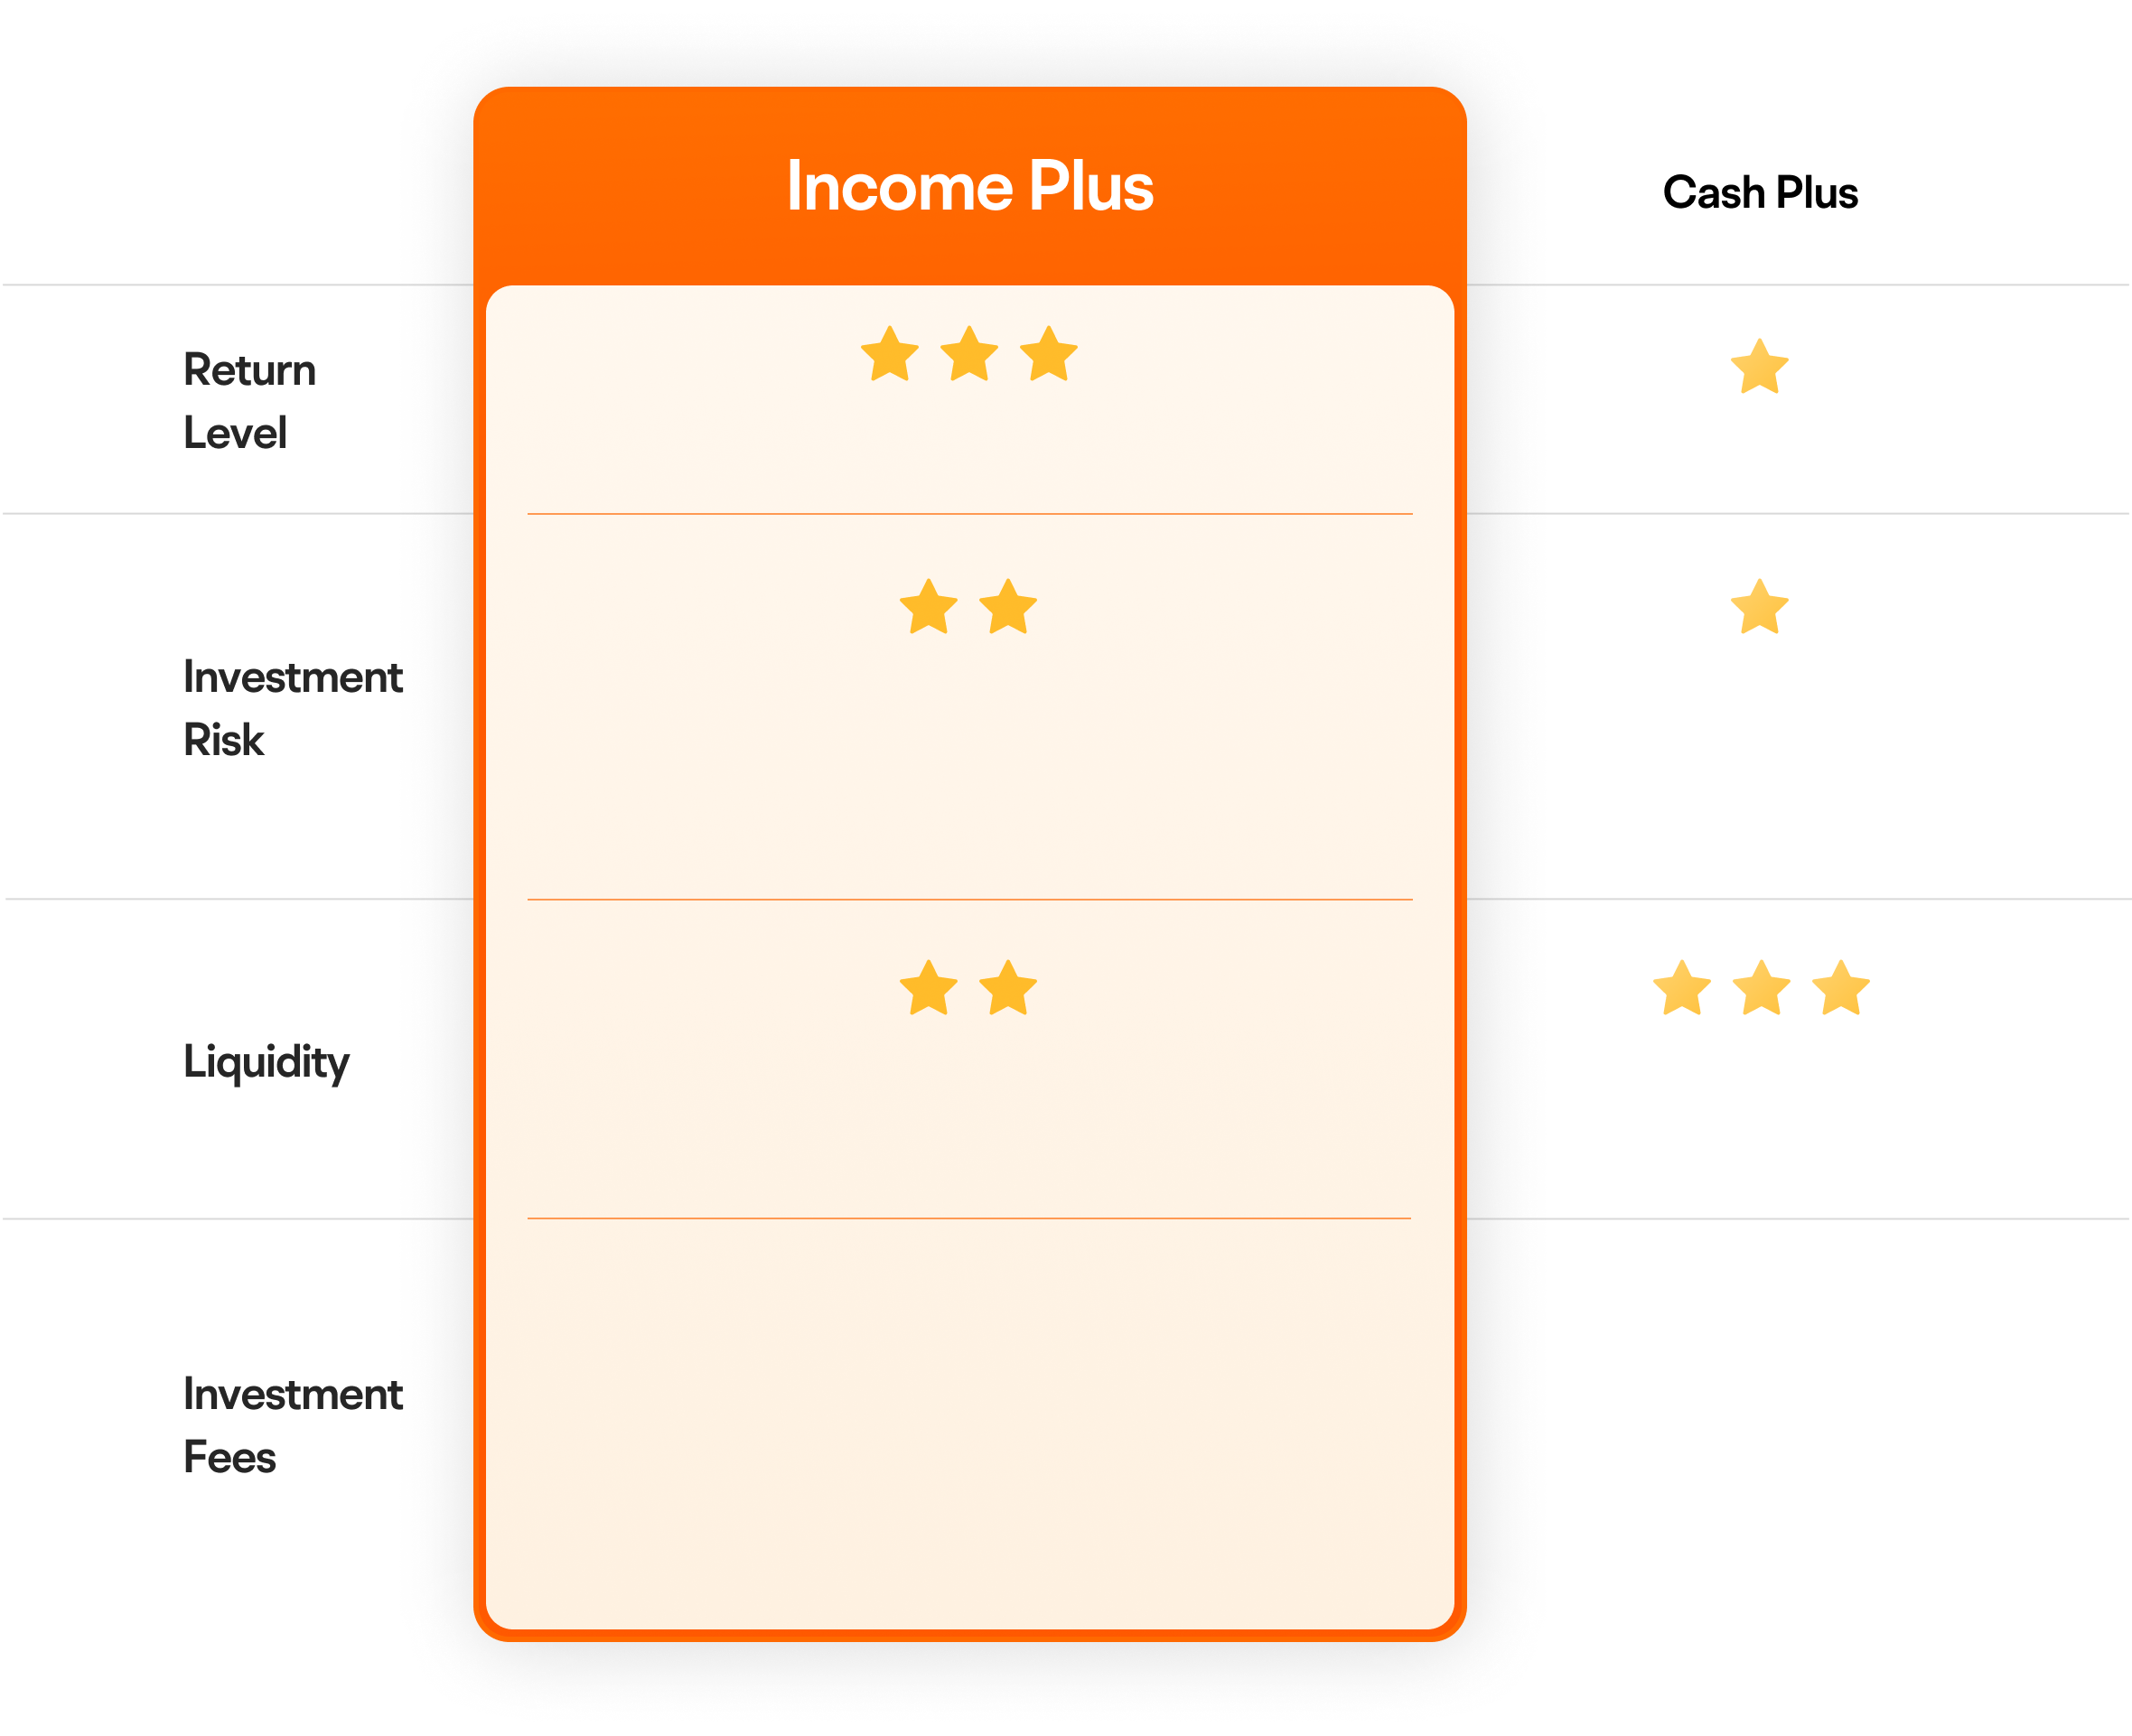
Investieren Sie in bargeldähnliche Vermögenswerte (Einlagen/Staatsanleihen usw.) mit geringerem Risiko
Investieren Sie in hochwertige Anleihen mit geringem Ausfallrisiko und weisen Sie stabile Renditen auf
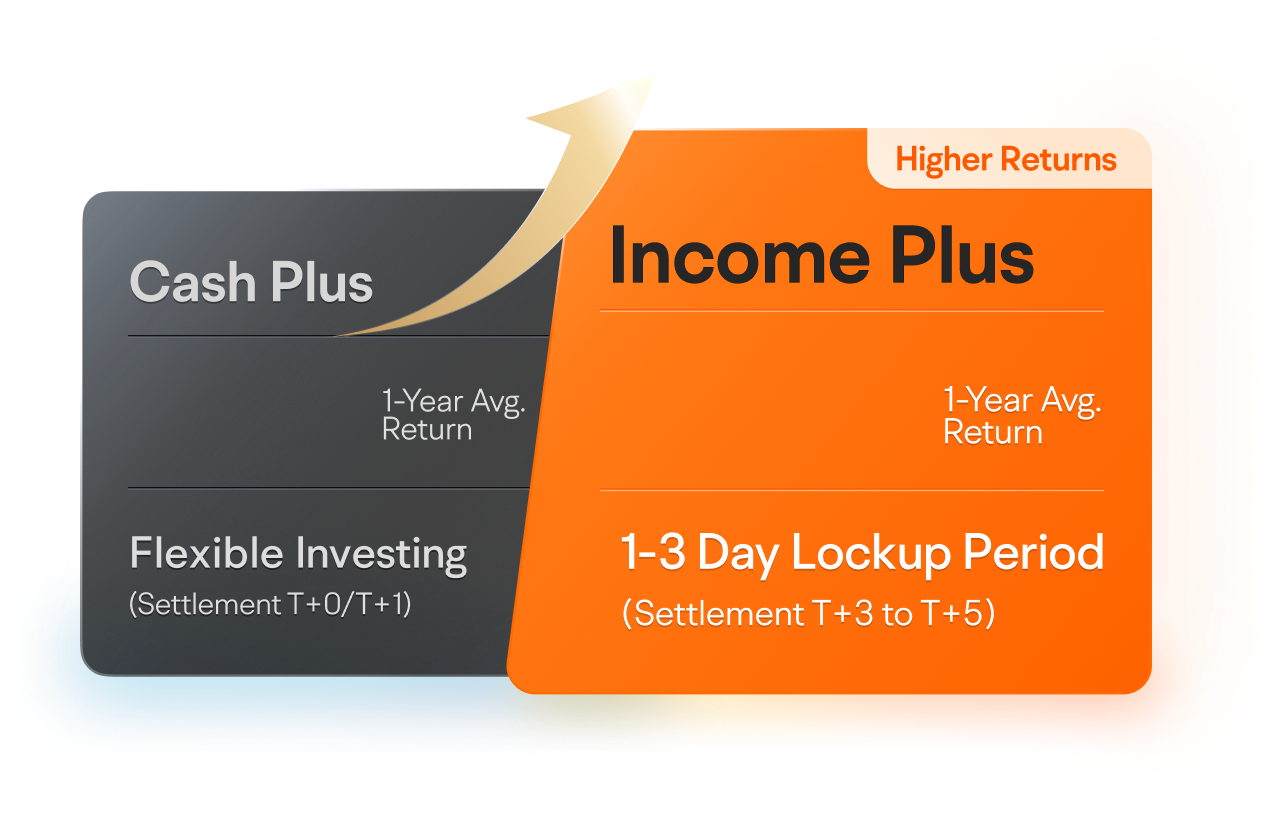
Erhaltener Betrag: T+0 bis T+1
2.31%-2.49%
Sperrfrist: 1–2 Tage, erhaltener Betrag: T+3 bis T+5
3.56%-5.02%
* Quelle: 1-Jahres-Retouren, Gebühren und Produktinformationen, Stand: 31.10.2025.
Wissenschaftlich und rigoros
Auswahlprozess
Von Benutzern hoch bewertet und beliebt
Warum sollten Sie sich für Moomoo SG entscheiden?
Vertrauenswürdig und lizenziert
Moomoo SG wird von der Monetary Authority of Singapore reguliert und verfügt über eine Capital Markets Services License (CMS101000), eine Major Payment Institution License (PS20200617) und den Status eines steuerbefreiten Finanzberaters. Moomoo hat über 1,5 Millionen Benutzer in Singapur.

Mühelose Ein- und Auszahlungen
Erleben Sie während der Geschäftszeiten nahtlose, gebührenfreie Geldüberweisungen innerhalb von 5 Minuten. Unterstützt durch DDA. PavNow.Bank Transfer und Wise für Ihre Bequemlichkeit.
Kundendienst rund um die Uhr
Wir sind nur einen Anruf oder eine SMS entfernt. Unser Kundenservice-Team ist
An Handelstagen stehen wir Ihnen rund um die Uhr für Ihre Fragen zur Verfügung.
An Handelstagen stehen wir Ihnen rund um die Uhr für Ihre Fragen zur Verfügung.
F&Q
Was ist Income Plus?
Income Plus ist eine Reihe kurzfristiger Anleihenfonds, die auf dem wissenschaftlichen und strengen Auswahlverfahren von Moomoo basieren und hauptsächlich in hochwertige und äußerst sichere Anleihen investieren. Anleger können davon profitieren, eine Dividende zu erhalten (wenn es sich um einen ausschüttenden Fonds handelt) oder den Fonds mit Gewinn zu verkaufen, wenn der Nettoinventarwert steigt.
Wie wählt Moomoo Income Plus aus?
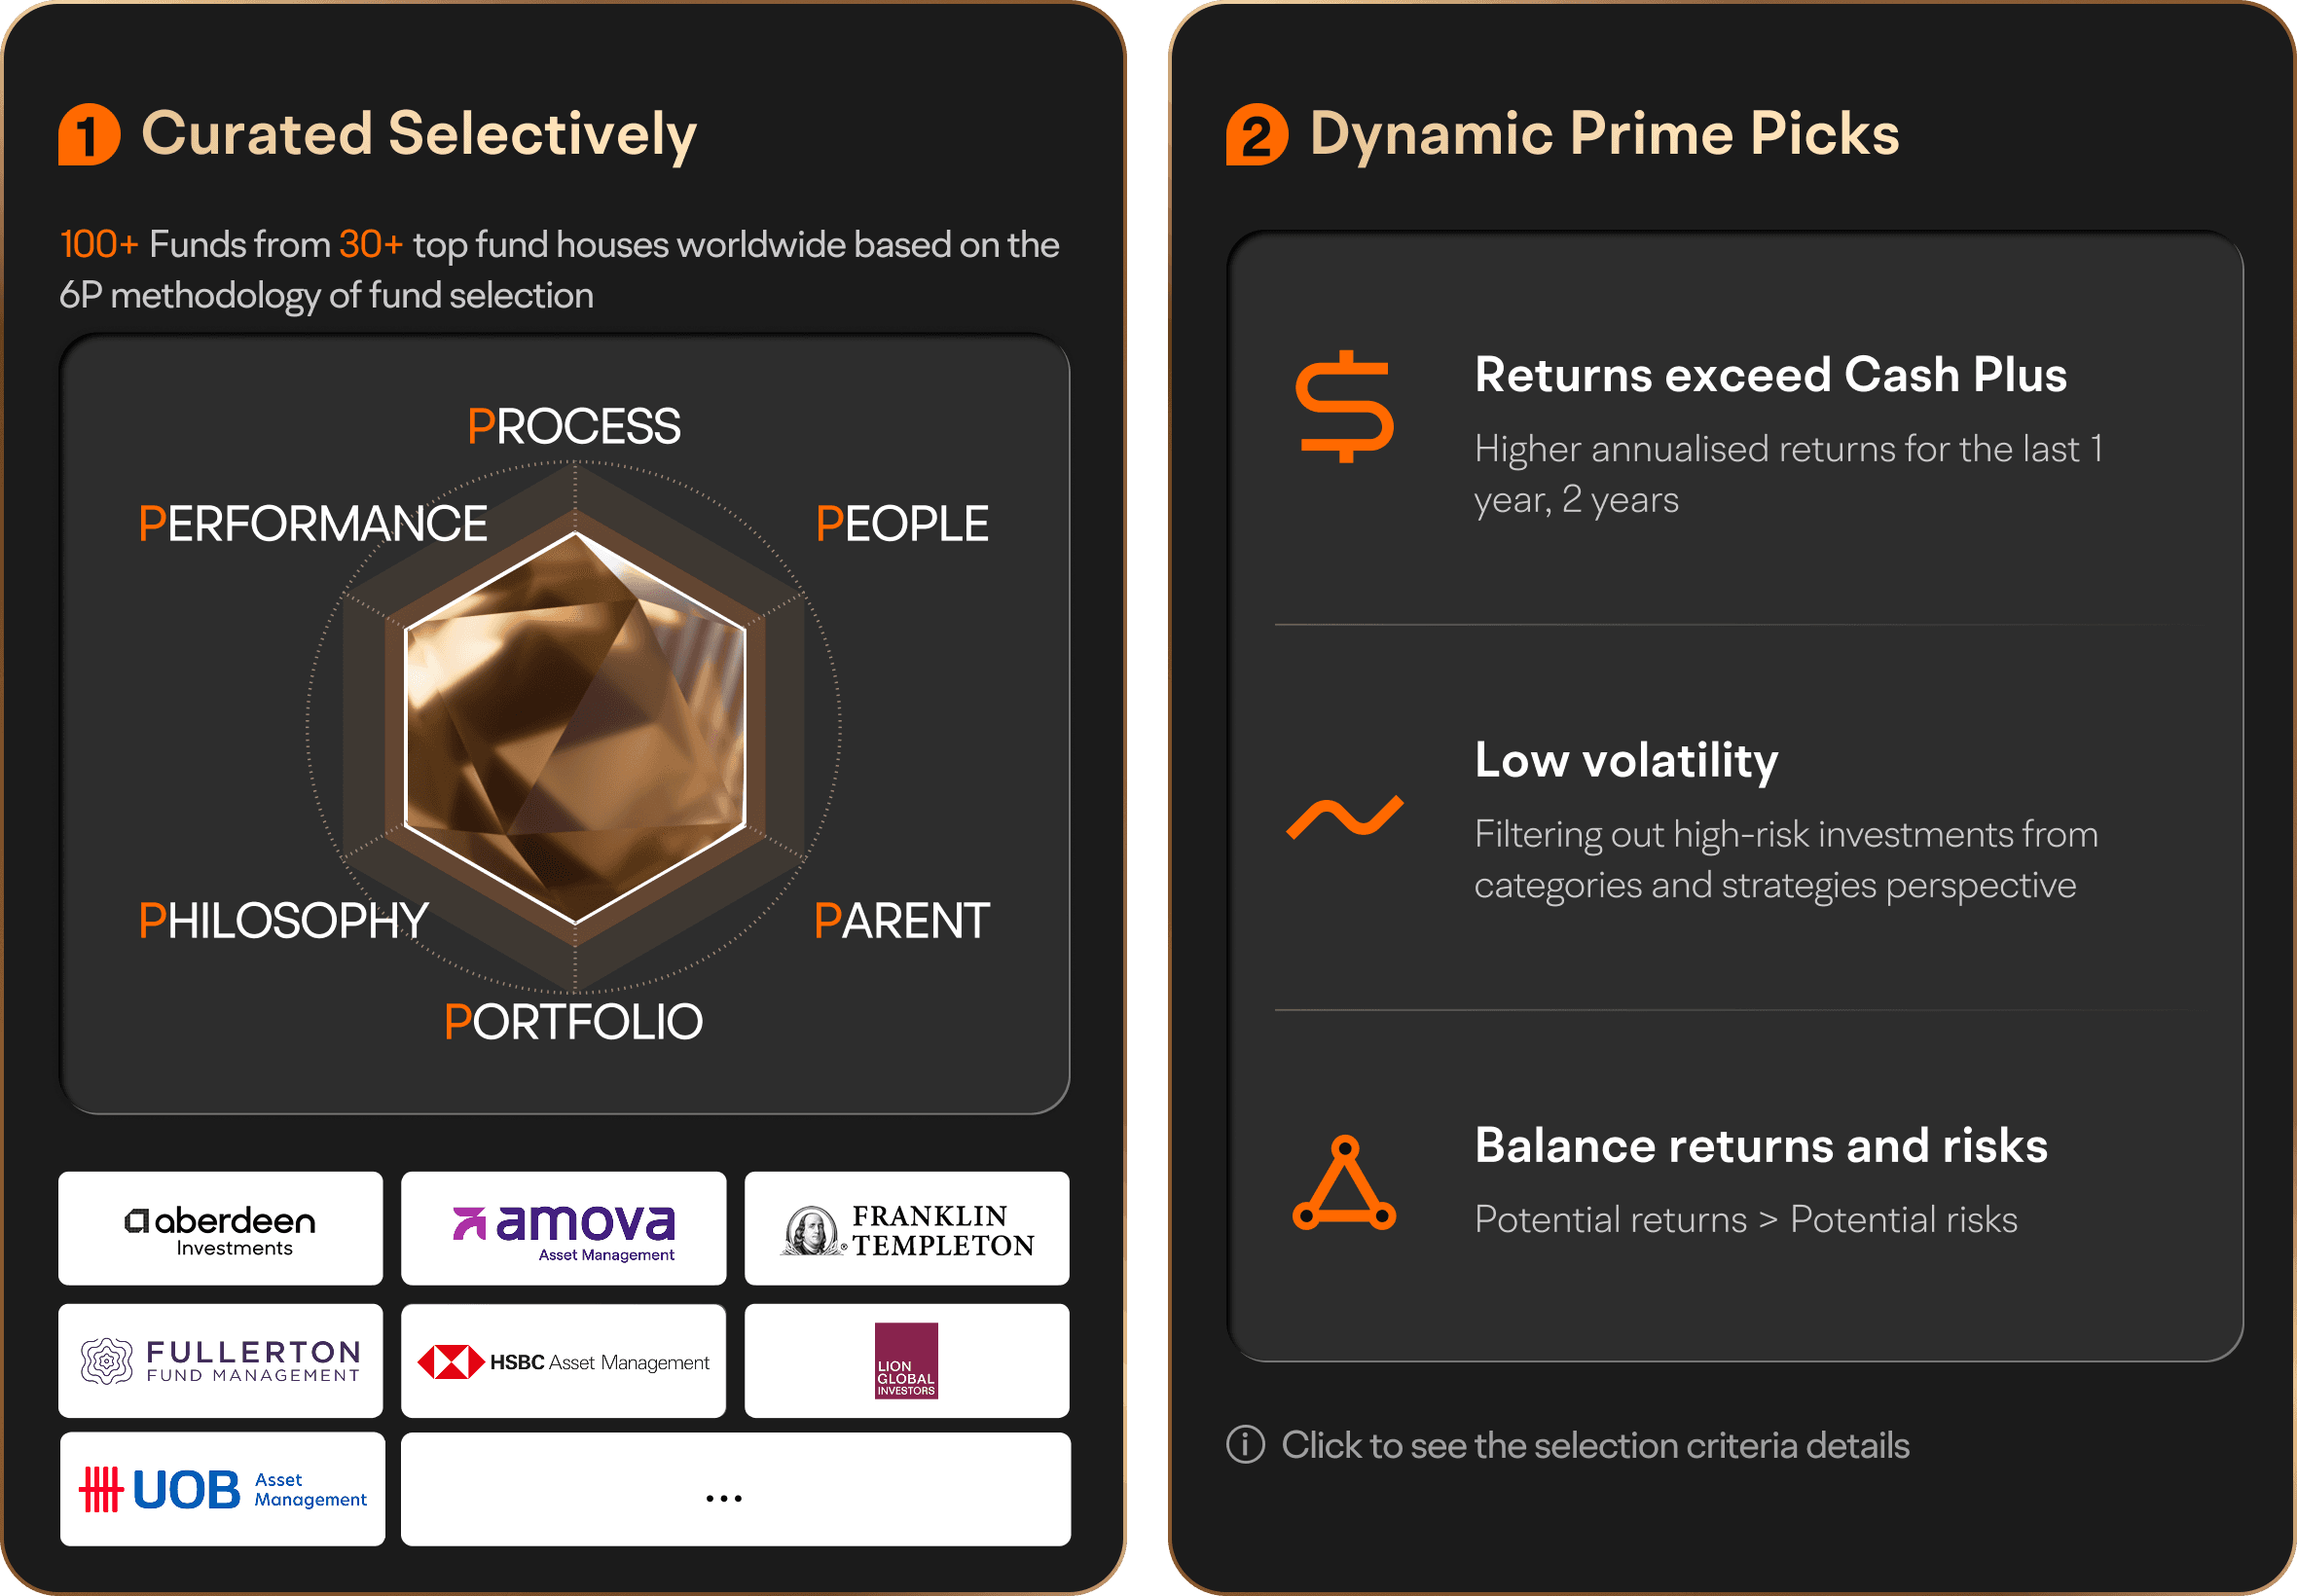
Auswahlprozess
1. Selektiv kuratiert
Über 100 Fonds von über 30 Top-Fondshäusern weltweit basierend auf der 6F-Methode der Fondsauswahl
2. Wählen Sie einen Fonds aus, der Folgendes hat:
a. Renditen, die MMF/Cash Plus übersteigen (Höhere annualisierte Renditen für das letzte 1 Jahr, 2 Jahre)
b. Geringe Volatilität (Herausfiltern risikoreicher Anlagen aus Sicht der Kategorien und Strategien)
c. ausgewogene Renditen und Risiken (Potenzielle Renditen höher als potenzielle Risiken).Auswahlkriterien
1. Renditeanforderungen ausgewählter Fonds:
Für die letzten 2 Jahre, SGD-Produkte: Die jährliche Rendite muss höher als 3,11 % sein (höher als SGD Cash Plus). USD-Produkte: Die jährliche Rendite muss höher als 4,80 % sein (höher als USD Cash Plus).
2. Strategiebeschränkung:
Rentenfonds, die hauptsächlich in Schuldtitel mit Investment-Grade-Rating investieren, mit: (a) einer relativ kurzen Portfolioduration (b) keinem Fokus auf Hochzinsanleihen mit einer einzigen Strategie oder Schwellenländer-Schuldtitelfonds
3. Risikokontrolle ausgewählter Fonds: In den letzten 2 Jahren
a. Die Volatilität sowohl für das letzte Jahr als auch für die letzten zwei Jahre sollte unter 1 % liegen.
b. Der maximale monatliche Drawdown in den letzten 2 Jahren sollte nicht höher als 0,3 % (SGD) / 0,3 % (USD) sein.
c. Die annualisierten Renditen sowohl für das letzte Jahr als auch für die letzten zwei Jahre sollten höher sein als die Volatilität für die entsprechenden Zeiträume
*Quelle: Morningstar, Datenstand: 31. Oktober 2025
1. Duration: Ein Indikator, der die Sensitivität der Anleihepreise gegenüber Zinsänderungen misst. Einfach ausgedrückt: Je länger die Duration, desto stärker reagiert der Anleihepreis auf Zinsänderungen und desto höher ist das Zinsrisiko.
2. Maximaler Drawdown: Ein wichtiger Indikator zur Messung des Anlagerisikos. Es stellt den größten prozentualen Rückgang von einem Höchststand bis zu einem Tiefststand eines Anlageprodukts über einen bestimmten Zeitraum darIst Income Plus sicher? Ist es wie Aktien mit einem hohen Risiko verbunden?
Income Plus investiert hauptsächlich in hochwertige und hochsichere Anleihen. Historisch gesehen weisen diese Fondstypen im Vergleich zum Aktienmarkt tendenziell eine geringere Volatilität auf. Allerdings birgt Income Plus wie alle Anlageprodukte auch Anlagerisiken, einschließlich des Risikos eines möglichen Kapitalverlusts. Es ist erwähnenswert, dass historischen Daten zufolge die maximale Inanspruchnahme des auf dieser Seite vorgestellten Income Plus zum 31. Oktober 2025 in den letzten zwei Jahren 0,3 % nicht überschritten hat.
Was sind die Vorteile von Income Plus?
1. Höheres durchschnittliches Wachstum als Cash Plus im letzten Jahr.
2. Basiswert: hochwertige Anleihen, stabile Rendite und geringe Volatilität
3. Rendite-Risiko-Balance (Renditepotenzial > potenzielle Risiken)
4. 0 Abonnement-/Einlösungs-/Plattformgebühren
5. Von Top-Fondshäusern verwaltet
6. Die Investitionsschwelle ist im Vergleich zur Direktinvestition in Anleihen niedriger, mit einer Mindestanfangsinvestition von nur 100 SGD.
7. In einem Zinssenkungszyklus könnten festverzinsliche Anlagen wie hochwertige Anleihen mit hohen Kuponraten für renditesuchende Anleger attraktiver werden. Diese Anleihen können Anlegern höhere potenzielle Zinserträge und potenzielle Preissteigerungen bieten.Für wen eignet sich Income Plus?
Income Plus kann geeignet sein für:
1. Anleger mit geringem Risiko: Anleger, die ein geringeres Risiko und stabile Renditen anstreben.
2. Einsteiger-Investoren: Sie möchten mit relativ sicheren Investitionen anfangen zu lernen.
3. Langfristige Anleger: Anleger mit längeren Haltedauern, die höhere Renditen anstreben.
4. Diversifizierungsinvestoren: Anleger, die ihre Vermögenswerte streuen und Risiko und Rendite in Einklang bringen möchten.Fallen für die Investition in Moomoo Income Plus zusätzliche Gebühren an?
Für Fonds fallen keine Zeichnungsgebühren, Rücknahmegebühren oder Plattformgebühren an. Die Verwaltungsgebühren der Fondsgesellschaft sind im Nettoinventarwert (NAV) enthalten.
Das selbst entwickelte Handelssystem von Moomoo ermöglicht einen reinen Online-Handel, indem es die Arbeitskosten und Transaktionsgebühren herkömmlicher Handelsmodelle erheblich senkt, Verkaufsgebühren und Transaktionsgebühren eliminiert, die Interessen der Kunden in Einklang bringt und bei den Anlegern wirklich Ansehen genießt.Wie kaufe ich Income Plus?
1. Öffnen Sie die Moomoo-App -> Registrieren Sie ein Moomoo SG-Universalkonto oder melden Sie sich an -> Registerkarte „Vermögen“ -> Klicken Sie im Fondsranking auf das Income Plus-Modul/den Filter „Income Plus“ -> Rufen Sie die Income Plus-Fondsdetailseite auf -> Eröffnen Sie ein Moomoo SG-Universalkonto (falls noch nicht eröffnet) -> Wählen Sie das Konto und den Kaufbetrag aus -> Bestätigen Sie das Abonnement und senden Sie es ab -> Verfolgen Sie die Anlageleistung
2. Öffnen Sie die Moomoo-App -> Registrieren Sie ein Moomoo SG-Universalkonto oder melden Sie sich an -> Suchen Sie nach „Income Plus“ -> Rufen Sie die Income Plus-Seite auf -> Wählen Sie einen Income Plus-Fonds aus und geben Sie dessen Detailseite ein -> Eröffnen Sie ein Moomoo SG-Universalkonto (falls noch nicht eröffnet) -> Wählen Sie das Konto und den Kaufbetrag aus -> Bestätigen Sie das Abonnement und senden Sie es ab -> Verfolgen Sie die AnlageleistungWas ist ein Rentenfonds?
Rentenfonds investieren in eine große Anzahl von Anleihen, die von Regierungen und/oder Unternehmen ausgegeben werden. Auf diese Weise leiht der Fonds den Emittenten im Wesentlichen Geld und erhält im Gegenzug regelmäßige Zinszahlungen. Diese ermöglichen es dem Fonds, regelmäßig Dividenden an seine Anleger auszuschütten. Rentenfonds können die Anleihen in ihrem Portfolio auch bei oder vor Fälligkeit verkaufen, um ihr ursprüngliches Kapital zurückzugewinnen, oder mit Gewinn. Kurzfristige Fonds halten Anleihen mit kürzeren Laufzeiten (z. B. 1–3 Jahre). Im Allgemeinen weisen Anleihen mit kürzeren Laufzeiten eine höhere Liquidität und ein geringeres Risiko in einem Umfeld von Zinsschwankungen auf, sodass sie für eine kurzfristige Kapitalallokation geeignet sind.
Zahlen Rentenfonds Dividenden oder Zinsen?
Die Dividendenausschüttung von Rentenfonds hängt von den Einstellungen der Anteilsklasse ab. Typischerweise sind mit „MDis“ gekennzeichnete Anteile für die monatliche Dividendenausschüttung vorgesehen, Anteile mit „QDis“ für die vierteljährliche Dividendenausschüttung und Anteile ohne besondere Kennzeichnung für thesaurierende Anteile, die keine Dividenden ausschütten. Bei der Dividendenausschüttung werden die Zinserträge aus Anleihen regelmäßig an die Anleger ausgeschüttet, was für diejenigen geeignet sein könnte, die einen regelmäßigen Cashflow bevorzugen. Bei nicht ausschüttenden Fonds können Anleger dennoch durch die Rücknahme von Teilen ihrer Fondsanteile Renditen erzielen.
Welche Vor- und Nachteile haben Rentenfonds im Vergleich zu Aktienfonds?
Rentenfonds:
1. Relativ stabile Renditen, Risikominderung durch Diversifizierung und kontinuierlicher Cashflow aus den zugrunde liegenden Vermögenswerten.
2. Potenzielle Verluste bei steigenden Zinsen, Kreditausfallrisiko von Anleiheemittenten und allgemein geringere langfristige Renditen im Vergleich zu Aktienfonds.
Aktienfonds:
Hohes Risiko, Potenzial für hohe Renditen, geeignet für langfristige Anleger, die Volatilität tolerieren können, mit dem Ziel eines langfristigen Kapitalzuwachses.